
2026 年 9 月底,工业和信息化部、交通运输部、商务部、市场监管总局、国家能源局、国家铁路局等七部门联合印发《新型电池产业发展“十五五”规划》(以下简称《规划》)。这是国家层面以五年规划形式,系统部署新型电池产业发展。对消费电子从业者来说,这份文件值得关注的,是与“小电池”直接相关的表述:“升级轻薄化、柔性化消费电子产品电池”“发展高安全消费电子产品锂电池”。此外,《规划》把全固态电池初步规模化写进 2030 年目标时间表——“固态”正成为电池产业下一轮技术叙事的中心词。
本文基于《规划》原文和官方解读,拆一拆:政策信号是什么,小型聚合物锂电池为什么值得关注,产业链上的企业正在做什么。
Part.01“十五五”规划释放了什么信号
1.1 2030 目标:三个关键数字
到 2030 年:《规划》提出全固态电池初步实现规模化应用;长寿命锂电池循环寿命达到 15000 次;头部企业产品缺陷率达到 PPB 级(十亿分之一)。
对比“十四五”的底子——产业总产值突破万亿元、量产电池单体能量密度超过 300Wh/kg、循环寿命超过 12000 次——可以看到,规划的重点正在从“规模”转向“质量”:循环寿命、良品率、新体系电池,每一项都指向产品级竞争力。
1.2 政策点名:消费电子电池的四个方向
《规划》中,有几处与消费电子强相关的表述:
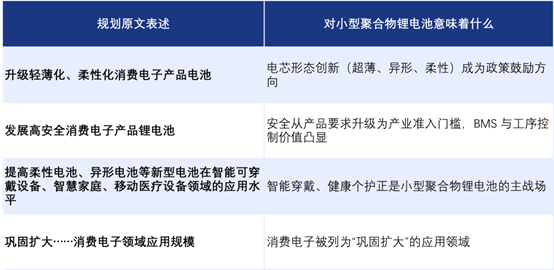
从表述中可以看出,政策释放的信号是,消费电子电池要从“能用”走向“高能量密度、轻薄、安全、柔性”。对做小型聚合物锂电池的企业来说,这是产品升级的明确方向。
Part.02为什么是小型聚合物锂电池
2.1 消费电子升级的三股力量
消费电子升级,正在把三股力量同时压到电池上:一是轻薄化,耳机、手表、眼镜、录音笔每一代产品都在压缩内部空间,电芯必须更薄、更小;二是异形化,腔体越来越不规则,方形软包、针式、扣式、超薄、异形等形态才有用武之地;三是长续航与快充,AI 终端高频交互带来新的功耗压力,能量密度与温升控制成为选型关键。
2.2 它不是“动力电池的缩小版”
这里有一个容易被忽视的判断:很多人把小型聚合物锂电池看作“动力电池的缩小版”,这个理解并不准确。小型聚合物锂电池是以软包铝塑膜封装、面向小型智能终端的锂离子电池,它与动力电池的关键区别不在尺寸,而在综合能力——容量覆盖范围宽、形态可定制、安全与循环要同时满足消费电子的小空间和长周期使用。它真正重要的能力,是“尺寸×容量×安全×成本”的平衡,这也是消费电子品牌选型时真正看的东西。
2.3 需求结构:存量迭代与新增量并存
需求结构上,TWS 耳机、智能手表等存量品类仍在迭代,AI 眼镜、AI 录音笔、AI 教培设备等新品类正在创造新增量。政策点名“智能终端产品迭代升级”,与这一需求结构互相印证。
Part.03技术升级主线:能量密度、快充循环与固态路线技术升级是这场窗口期的主战场,能量密度则是重要阵地。
3.1 能量密度:高压体系向上要空间
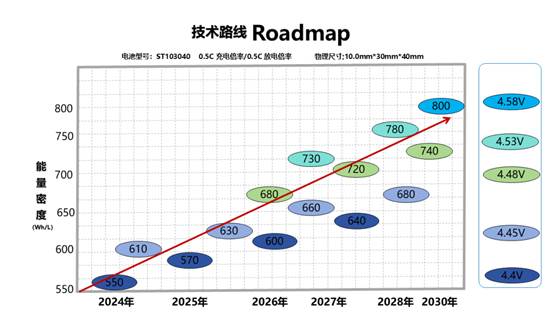
对消费电子而言,能量密度提升直接带来“更小体积、更长续航”的产品空间。以神通锂电为例,其打造全链路高压电池体系,同步迭代电压平台、正负极材料与表面涂层工艺:4.53V 高压体系已进入批量生产阶段,电芯体积能量密度可达 680Wh/L,相对传统 4.2V 体系能量提升约 16%—18%,同电压平台下能量密度较同行高出 3%—5%;4.58V 前沿路线也在同步布局,持续挖掘小型电芯能量上限。
3.2 快充循环:5C 补能适配 AI 功耗
快充循环方面,AI 终端功耗跃升对补能提出新要求。神通锂电通过逐级加大化成电压,实现快充循环 1000 次容量保持率达 92% 以上;5C 快充体系可做到 10 分钟充至 80%,并支持 0.2C—8C 宽倍率稳定放电,匹配 AI 音频设备等产品的功耗跃升需求。
3.3 固态路线:从半固态到全固态的时间表
神通锂电自研半固态电解质体系,在提升电芯安全性能的同时提高能量密度,已完成半固态电池的初步落地应用;同时突破固态电解质核心技术,实现高离子电导率与优异界面兼容性,为全固态电池的后续研发夯实技术基础。
技术路线上,公司组建材料研发团队,规划 2026 年完成硅碳负极电芯定型、2027 年半固态电池规模化量产、2028 至 2030 年固态电芯样品批量交付,目标体积能量密度突破 800Wh/L;硅碳负极路线则目标将能量密度提升至 780Wh/L 以上,兼顾循环寿命与安全性能。
3.4 先消费电子、后动力:固态落地的行业逻辑
为什么固态电池会先在消费电子落地?固态的痛点是固-固界面:固体电解质与电极之间容易出现微小缝隙,导致阻抗飙升、循环快速衰减。而消费电子恰恰提供了更友好的落地土壤:小电芯多为单层或少量叠片,界面面积小、缺陷更容易控制;空间受限、钴酸锂体系能量密度已接近上限,固态可搭载锂金属负极,让体积能量密度大幅提升,或在相同厚度下把机身做得更薄;无液态电解液、穿刺不易起火,对贴身使用的便携设备是明确的安全溢价。
同时,消费电子对循环的要求相对宽松、对成本的承受力也更高,即便固态现阶段成本高于液态体系,部分机型仍可作为卖点消化—这让固态可以先在小型设备上完成验证迭代,逐步走向更大规模的应用。
当然,落地也有门槛:氧化物固态偏脆、硫化物体系怕水汽,短期内部分机型会率先采用,中低端产品仍将长期使用液态钴酸锂电池。
3.5 安全:从标准要求到工序控制
安全方面,《规划》在“专栏 3 新型电池产品创新”中明确提出“发展高安全消费电子产品锂电池”,在“专栏 4”中要求提升电池管理系统在宽温域、高倍率、老化衰减场景下的估算精度,实现热失控提前预警。落到产品端,安全能力来自体系:从 45 道工序控制点到覆盖电性能、电气、机械、环境的安规测试,都是“高安全”的具体承载。
3.6 系统集成:电芯+PACK+方案一体化
系统集成方面,《规划》点名了电源管理芯片、高精度模拟前端、集成式电池管理系统等配套元器件的国产化供给。对小电池方案商而言,这意味着“电芯 + PACK + 方案设计”的一体化能力会越来越重要。
Part.04应用拆解:小型锂电池应用场景多样化
小型聚合物锂电池的应用,早已不是单一品类的专属。从TWS耳机、领夹麦克风,到AI录音卡、儿童手表,再到学习机与“口袋AI老师”,政策提到的“智能可穿戴设备、智慧家庭、移动医疗设备”之外,产业实际落地的场景还要更广。不同场景对电池的考验各不相同,但逻辑一致:选型必须回到真实使用工况。
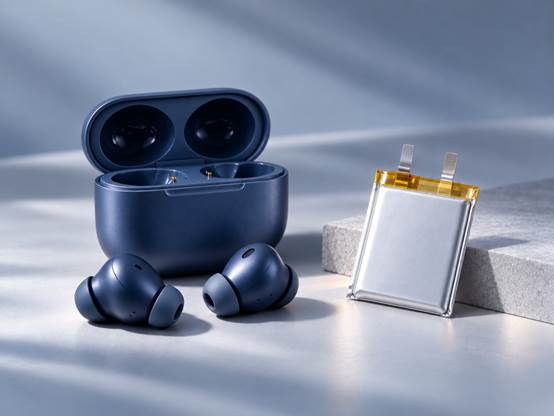
小尺寸、高密度,是消费电子电芯的通用考题。
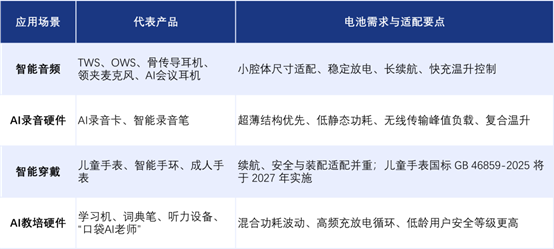
4.1 四大应用场景,电池需求各不相同
把常见场景摆在一起对比,差异一目了然:
4.2 神通锂电的多场景落地案例
这些需求差异,在神通锂电的产品落地上看得更清楚。
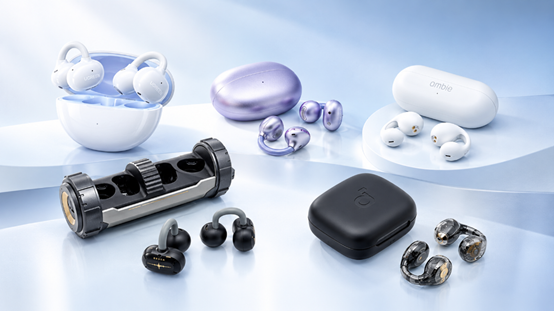
智能音频领域,我爱音频网公开拆解显示,19 个品牌、20 款耳机产品采用神通电芯,覆盖 TWS、OWS、骨传导、耳挂等品类(如声阔、绿联、TOZO、诺基亚、万魔、南卡等);
AI 录音硬件领域,出门问问 TicNote AI Note 以 5.8 毫米超薄机身搭配神通定制电芯(ST 204843,3.8V、470mAh),实现满电连续 32 小时录音与 20 天长待机;
无线领夹麦克风领域,猛玛 LARK M3 的充电盒与发射器分别采用神通电芯(803160、431516),以“双电芯协同”平衡补电与轻量化;
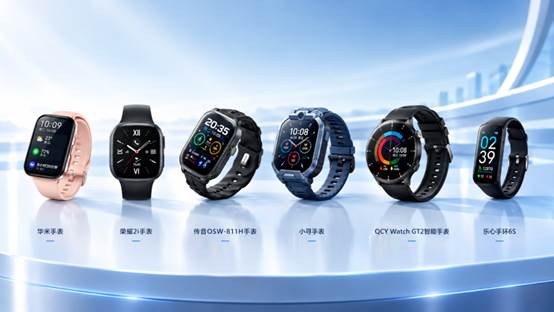
智能穿戴领域,华米、荣耀、传音、小寻、QCY Watch GT2 智能手表及乐心手环 6S 等产品均有神通电芯+PACK 方案落地;
AI 教培领域,凯叔讲故事 AI 鸡飞飞、汀灵智能 TeeniAI 听力熊等便携听学设备,也采用神通方案并强化了跌落、误充电等异常工况防护。
场景在变宽,但判断标准在收敛:真实工况能否稳定供电、方案能否可量产验证、安全合规是否覆盖目标市场。这三点,比任何单一的“容量数字”都更能说明问题。
Part.05从电芯到方案:小电池背后的大制造与出海
产线运转只是看得见的表象,小电池真正的大制造,藏在产能、品质与认证三件事里。
5.1 产能、品质与认证:小电池的大制造
小型电池看起来“小”,背后却是重资产制造。产能与交付上,以神通锂电为例,其在深圳总部之外布局安陆、襄阳、枣阳、南阳、武汉五大制造基地,总面积约 10 万平方米,日产能 100 万支,服务全球 2000+ 客户;品质与追溯上,45 道工序控制点、70+ 人品质团队与数字化追溯体系,覆盖从原材料到成品;认证合规上,CCC、UL、CE、IEC 62133、UN38.3、GB 31241-2022 等认证与标准,是进入国内外市场的通行证。
5.2 政策与出海:大湾区与全球市场
《规划》在这条线上同样给出方向:培育专精特新“小巨人”,优化锂电池产业布局并发挥粤港澳大湾区的动力源作用,推进产品碳足迹核算与数字护照探索,引导企业有序“走出去”。对身处深圳、专注细分赛道的企业来说,政策方向与自身路径高度重合。
Part.06结语:从政策窗口到产业机会
回到开头的问题:《规划》对小型聚合物锂电池意味着什么?可以确定的是,政策把“轻薄化、柔性化消费电子电池”“高安全消费电子锂电池”写进规划,为这条细分赛道正了名、定了向;配套的企业培育、区域布局、标准与碳足迹体系,也为深耕者提供了制度环境。
固态电池的加入,让这条赛道有了更长的叙事:半固态先落地、全固态持续攻关,2026—2030 正是窗口期;而“先消费电子、后动力”的逻辑,也让小电芯企业握有先发身位。
接下来五年,比拼的是能否在每个细分场景里,把一颗电芯做到既装得进去、又用得长久、更经得起检验。